 PPATK
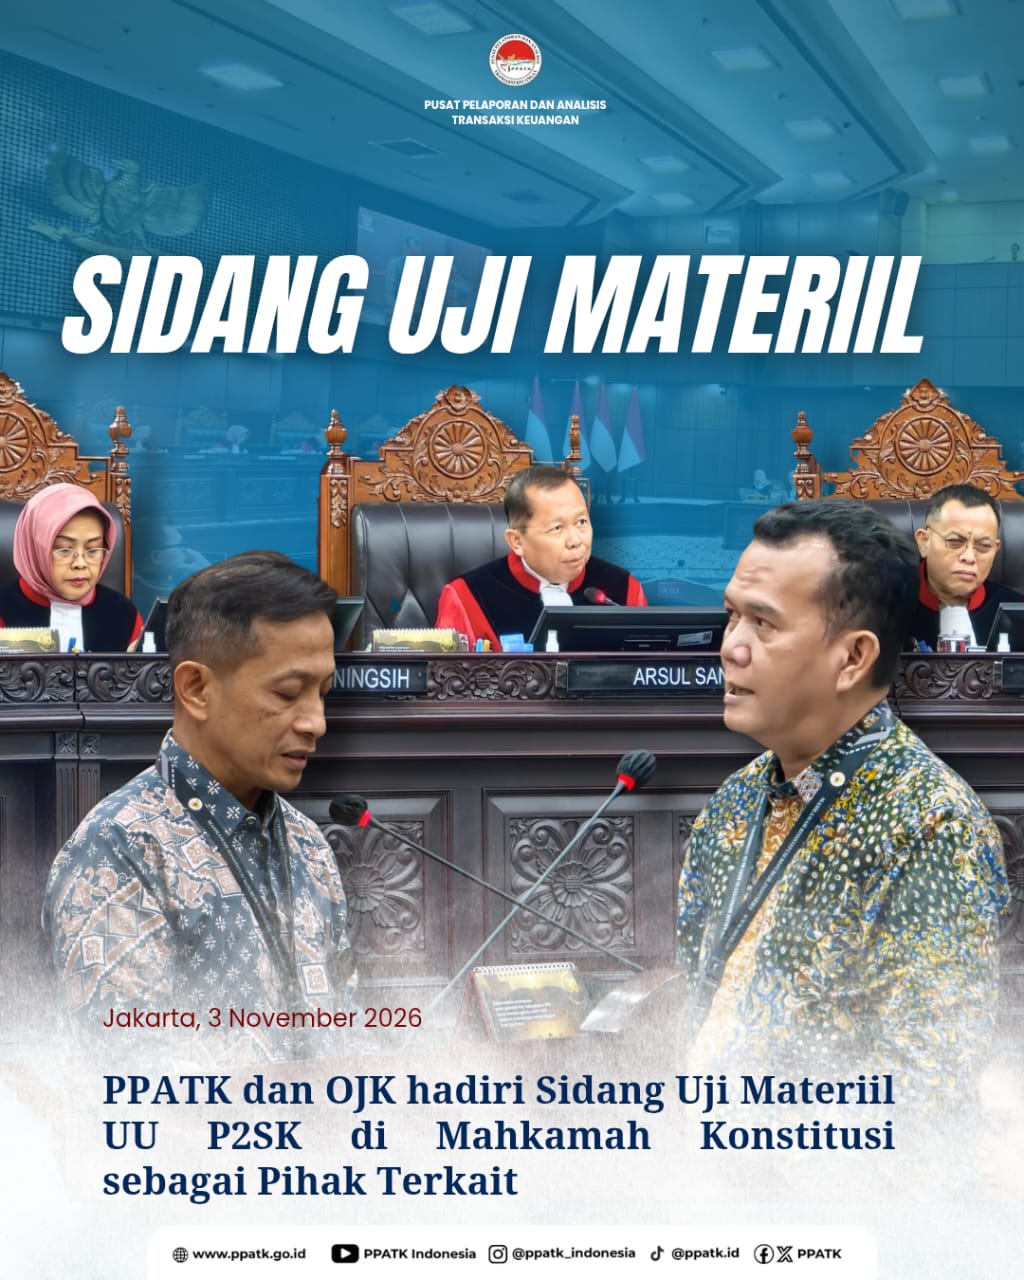
Pasal 50A UU P2SK tidak Membatasi Kewenangan PPATK dalam Cegah dan Berantas Pencucian Uang
Jakarta – Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) menegaskan bahwa Pasal 50A ayat (5) dan ayat (6) Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) tidak membatasi kewenangan lembaga tersebut dalam mencegah dan memberantas tindak pidana pencucian uang (TPPU).
Berdasarkan pemantauan di persidangan, pernyataan itu disampaikan Direktur Hukum PPATK, Dr. Muhammad Novian, saat memberikan keterangan sebagai pihak terkait dalam sidang pengujian materiil di Mahkamah Konstitusi (MK) pada Selasa, 3 November 2026. Sidang tersebut memeriksa Permohonan Nomor 253/PUU-XXIV/2026 dan 268/PUU-XXIV/2026 yang mempersoalkan jaminan perlindungan hukum bagi pembeli instrumen surat utang khusus (Patriot Bond dan Merah Putih Bond) yang diterbitkan Danantara.
Dalam keterangannya, Novian menekankan bahwa tugas utama PPATK adalah melakukan pengawasan kepatuhan pihak pelapor serta analisis dan pemeriksaan laporan transaksi keuangan yang berindikasi TPPU atau tindak pidana lain. Proses itu, menurut dia, berlangsung jauh sebelum tahap penuntutan maupun pembuktian di pengadilan.
“Tugas dan fungsi utama PPATK adalah melakukan penelusuran dan analisis transaksi keuangan yang prosesnya dilakukan jauh sebelum proses penuntutan maupun pembuktian di hadapan persidangan,” ujar Novian.
Ia menjelaskan bahwa Pasal 50A ayat (5) yang menyatakan negara menjamin dan melindungi pembelian instrumen surat utang khusus dari penuntutan pidana umum, pidana khusus (termasuk perpajakan), dan gugatan perdata, serta Pasal 50A ayat (6) yang melarang data dan informasi transaksi dijadikan dasar pengenaan pajak atau bukti di pengadilan, tidak menjadi hambatan bagi PPATK untuk tetap menjalankan tugas dan fungsinya.
“Kewenangan PPATK dilakukan jauh sebelum tahap penuntutan dan tidak hanya terkait permainan pajak. PPATK tetap dapat mengakses seluruh data dan informasi untuk selanjutnya dianalisis sesuai kewenangannya, di mana setiap data dan informasi yang diperoleh dari pembelian instrumen produk tersebut dapat dituangkan dalam hasil analisis,” tegasnya.
Ia juga menegaskan bahwa ketentuan tersebut tidak menghilangkan kewajiban pihak pelapor untuk menerapkan prinsip mengenali pengguna jasa (customer due diligence/CDD atau PMPJ) dan kewajiban pelaporan untuk melaporkan transaksi sebagaimana diatur dalam Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang.
“Pasal 50A ayat (5) dan ayat (6) UU P2SK tidak membatasi kewajiban penerapan prinsip mengenal nasabah atau PMP dan juga laporan oleh pihak pelapor yang diatur dalam undang-undang TPPU,” katanya.
Menurut dia, pelaksanaan prinsip mengenali pengguna jasa dan pelaporan transaksi justru menjadi bagian dari pengelolaan risiko yang profesional, sejalan dengan Pasal 50A ayat (3) yang mewajibkan penerbitan surat utang khusus dilakukan dengan strategi kebijakan pengelolaan dan pengendalian risiko.
Dalam kesimpulannya, Novian merangkum empat poin penting:
1. Pasal 50A ayat (5) dan (6) tidak membatasi kewenangan PPATK menjalankan tugas dan fungsinya.
2. Tidak membatasi kewajiban penerapan CDD/PMP dan pelaporan oleh pihak pelapor.
3. Tidak membatasi fungsi pengawasan kepatuhan terhadap pihak pelapor.
4. Tidak membatasi fungsi analisis atau pemeriksaan laporan dan informasi transaksi yang berindikasi TPPU atau tindak pidana lain.
“Dengan demikian, ketentuan Pasal 50A UU P2SK tidak mengurangi efektivitas pelaksanaan tugas PPATK dalam mencegah dan memberantas tindak pidana pencucian uang,” pungkasnya.
Keterangan PPATK dan OJK yang senada, bahwa pasal tersebut tidak menghalangi penerapan prinsip anti pencucian uang, mendapat sorotan tajam dari majelis hakim.
Dengan keterangan ini, PPATK ingin menegaskan bahwa instrumen pembiayaan khusus tetap dapat diawasi secara ketat, tanpa mengurangi komitmen terhadap upaya pencegahan dan pemberantasan pencucian uang di Indonesia.
